Ratgeber · Einbruch
Einbruch in Neukölln: Was die Hausratversicherung zahlt
Die Wohnungstür ist aufgebrochen, die Schränke sind durchwühlt – und nach dem ersten Schreck kommt die Frage, wer für den Schaden aufkommt. Nach einem Einbruch ist die Hausratversicherung meist die erste Adresse: Sie ersetzt in der Regel gestohlene Sachen und zahlt nach vielen Verträgen auch die Reparatur der Wohnungstür. Dieser Ratgeber für Neukölln zeigt, was Sie jetzt in welcher Reihenfolge tun, damit Ihr Anspruch nicht an einer Formalie scheitert.
Kurz-Antwort
Gestohlene Sachen, mutwillig Zerstörtes, die aufgebrochene Wohnungstür und neue Schlösser, wenn Schlüssel mitgenommen wurden – all das kann die Hausratversicherung übernehmen. Voraussetzung sind in der Regel ein Einbruch im Sinne der Bedingungen, eine Anzeige bei der Polizei, eine unverzügliche Meldung und vollständige Belege.
Wie viel und bis zu welcher Grenze gezahlt wird, legt allein Ihre Police fest.
Zur beschädigten Tür beraten wir Sie gern unter 0176 4287 6015. Die Beratung kostet Sie nichts und verpflichtet Sie zu nichts.
Ihre Pflichten
Drei Regeln, die Ihren Versicherungsschutz erhalten
Versicherer nennen Ihre Pflichten nach einem Schaden Obliegenheiten. Drei davon sollten Sie von der ersten Minute an beachten.
Zuerst die Polizei
Ohne Anzeige zahlt die Hausratversicherung in der Regel nicht. Lassen Sie sich das Aktenzeichen geben und schreiben Sie es auf.
Dann ohne Zögern der Versicherer
Melden Sie den Einbruch unverzüglich. Die Telefonnummer für Schadenmeldungen finden Sie in Ihren Vertragsunterlagen oder auf der Internetseite Ihres Versicherers.
Fotos vor jeder Reparatur
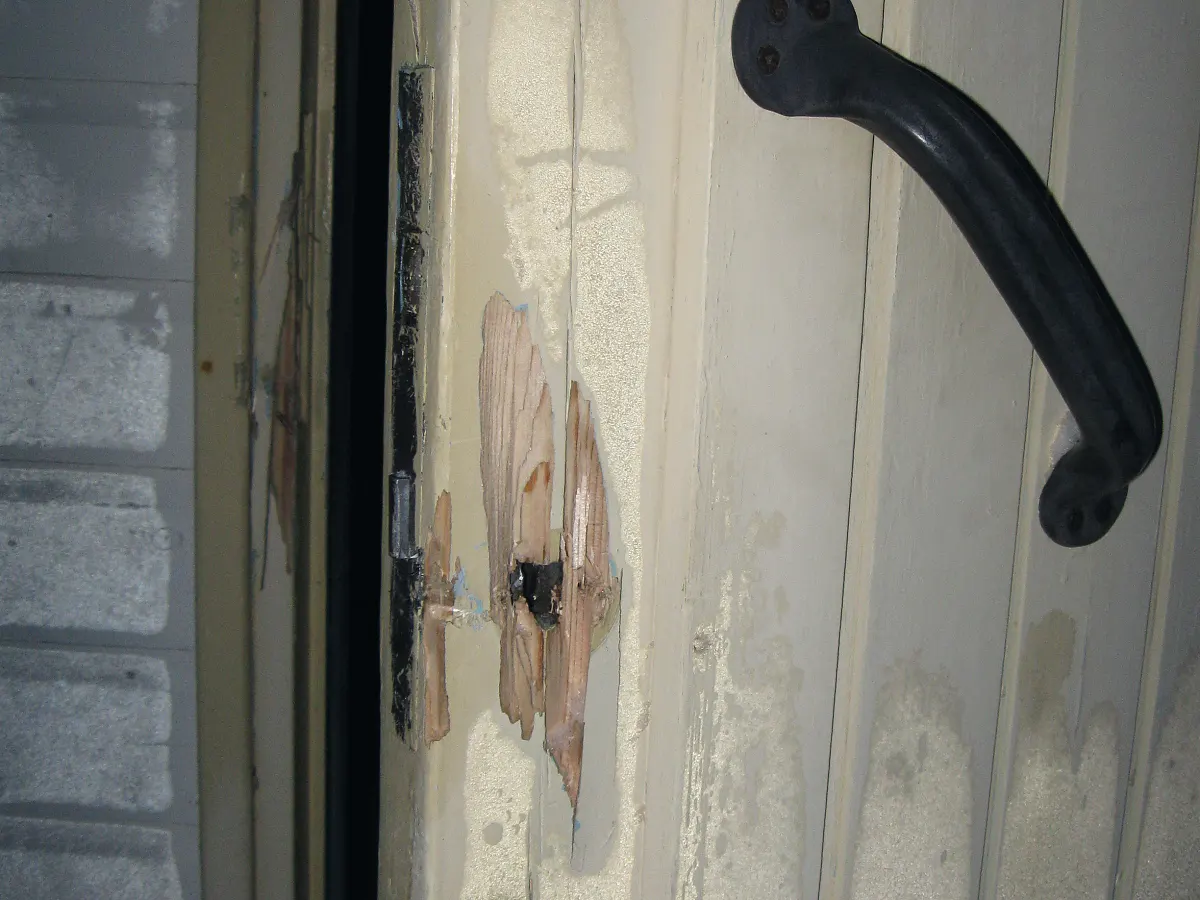
Halten Sie Tür, Schloss, Rahmen und jeden durchwühlten Raum im Bild fest, bevor aufgeräumt oder repariert wird. Was nicht dokumentiert ist, lässt sich später kaum beweisen.
Was tun nach einem Einbruch? Die Reihenfolge, die zählt
Im Schock gerät leicht etwas durcheinander. Diese Abfolge entspricht dem, was Versicherer typischerweise erwarten.
1. Polizei rufen und Anzeige erstatten
Wählen Sie 110, auch wenn die Täter längst fort sind. Die Polizei nimmt die Anzeige auf und entscheidet, ob Spuren gesichert werden. Das Aktenzeichen brauchen Sie für alles Weitere.
2. Nichts anfassen, nichts aufräumen
Bis die Polizei fertig ist, bleibt alles, wie es ist: Schubladen, Scherben, das beschädigte Schloss. Fotografieren Sie in der Zwischenzeit aus mehreren Blickwinkeln, ohne etwas zu verschieben.
3. Versicherer und Vermieter informieren, Karten sperren
Melden Sie den Schaden Ihrer Hausratversicherung, sobald die Anzeige aufgenommen ist. Wohnen Sie zur Miete, sagen Sie auch Ihrem Vermieter Bescheid. Fehlen Bankkarten, lassen Sie sie über den Sperr-Notruf 116 116 sperren; über diese Nummer können Sie auch die Online-Ausweisfunktion eines gestohlenen Personalausweises sperren lassen. Ist Ihre Bank nicht angeschlossen, nutzen Sie deren eigene Sperrnummer.
4. Stehlgutliste anlegen
Schreiben Sie auf, was fehlt, und schicken Sie die Aufstellung so bald wie möglich an Polizei und Versicherer. Was in die Liste gehört, steht weiter unten bei den Belegen.
5. Tür wieder verschließbar machen
Gibt die Polizei die Tür frei, muss die Wohnung wieder zu – Sie sind verpflichtet, weiteren Schaden zu verhindern. Ein provisorischer Verschluss hält, bis die endgültige Reparatur erledigt ist. Ist es schon spät, hilft der Schlüsselnotdienst am Abend; den Preis erfahren Sie vorab am Telefon.
6. Rechnungen und Nachweise einreichen
Schicken Sie dem Versicherer die Rechnung für Notverschluss und Reparatur zusammen mit Fotos, Aktenzeichen und Stehlgutliste. Behalten Sie von allem eine Kopie.
Leistungsumfang
Was die Hausratversicherung nach einem Einbruch übernehmen kann
Viele Verträge orientieren sich an den Musterbedingungen, die der Branchenverband der Versicherer (GDV) veröffentlicht. Diese Muster sind unverbindlich: Jeder Versicherer schreibt eigene Bedingungen und setzt eigene Grenzen. Typischerweise geht es um diese fünf Posten.
Gestohlene Sachen
Fernseher, Laptop, Kleidung, Geschirr – was zum Hausrat gehört und gestohlen wurde, wird nach den Regeln Ihres Vertrags ersetzt. Für Schmuck und Bargeld lohnt ein genauer Blick in die Bedingungen.
Mutwillig zerstörte Sachen
Hat der Täter Möbel oder Geräte absichtlich beschädigt, nennen die Bedingungen das Vandalismus nach einem Einbruch. Auch dieser Schaden ist in den Musterbedingungen eingeschlossen.
Die aufgebrochene Wohnungstür
Viele Hausratversicherungen zahlen die Reparatur von Gebäudeschäden im Bereich der Wohnung – Tür, Schloss, Schließblech, Rahmen. Nach den Musterbedingungen gilt das auch für Mieter und auch dann, wenn es beim Einbruchsversuch geblieben ist.
Neue Schlösser für gestohlene Schlüssel
Haben die Täter Schlüssel zu Ihrer Wohnung mitgenommen, übernehmen viele Verträge die Schlossänderungskosten. Ohne neuen Zylinder könnten die Täter mit Ihrem Schlüssel wiederkommen.
Bewachung, wenn nichts mehr schließt
Lässt sich die Wohnung vorübergehend gar nicht sichern, sehen die Musterbedingungen auch Bewachungskosten vor – zeitlich begrenzt. Ein Notverschluss macht das in der Regel überflüssig.
Die Wohnungstür nach dem Einbruch: Hausrat oder Wohngebäude?
Eine Tür ist fest mit dem Haus verbunden. Deshalb denken viele zuerst an die Wohngebäudeversicherung – nach einem Einbruch ist das meist der falsche Weg.
Wer dort wohnt
Hausratversicherung: Ihr eigener Vertrag
Sie versichert, was Ihnen in der Wohnung gehört, und nach vielen Bedingungen auch Einbruchschäden an Tür, Schloss oder Fenster Ihrer Wohnung. Abschließen kann sie, wer dort wohnt – zur Miete oder im Eigentum. Wer im Schillerkiez zur Miete im Altbau lebt, meldet die aufgebrochene Wohnungstür deshalb in der Regel der eigenen Hausratversicherung – und dem Vermieter.
Hauseigentümer
Wohngebäudeversicherung: Vertrag des Hauseigentümers
Sie schützt das Gebäude selbst – nach den Musterbedingungen gegen Feuer, Leitungswasser, Sturm und Hagel, auf Wunsch auch gegen weitere Naturgefahren. Einbruch gehört dort nicht zu den Standardgefahren. Wer ein eigenes Reihenhaus in Rudow oder Britz bewohnt, prüft deshalb beide Verträge und fragt nach, ob die Gebäudepolice Einbruchschäden überhaupt einschließt.
Wann die Versicherung zahlt – und wann es schwierig wird
Ob ein Schaden als Einbruchdiebstahl gilt, hängt an klaren Merkmalen. Diese Punkte prüft der Versicherer.
Das muss erfüllt sein
- Einbruch im Sinne der Bedingungen
Der Täter ist eingebrochen, eingestiegen oder mit Werkzeug oder einem falschen Schlüssel eingedrungen – also mit einem Schlüssel, den kein Berechtigter hat anfertigen lassen. Hebelspuren an Tür, Schloss oder Fenster helfen beim Nachweis.
- Anzeige bei der Polizei
Sie ist die Grundlage jeder Schadenmeldung.
- Unverzügliche Meldung
Wer wochenlang wartet, gefährdet seinen Anspruch.
- Vollständige Stehlgutliste
An Polizei und Versicherer.
- Nachweise über Ihre Sachen
Belege, Fotos, Bedienungsanleitungen, Originalverpackungen.
Hier wird es schwierig
- Offene Tür
Stand die Wohnungstür offen, fehlt der Einbruch im Sinne der Bedingungen. Dann zahlt die Versicherung in der Regel nicht.
- Gekipptes Fenster
Auch hier gibt es oft Streit mit dem Versicherer – mehr dazu in den Fragen unten.
- Echter Schlüssel aus dem Versteck
Schließt der Täter mit Ihrem Schlüssel auf, den er etwa unter der Fußmatte gefunden hat, ist das kein „falscher“ Schlüssel. Das kann den Schutz kosten.
Sechs Belege, die Ihre Schadenmeldung stark machen
Fotos vom Tatort
Bilder der Tür von innen und außen, von Schloss und Rahmen und von jedem durchwühlten Raum – aufgenommen, bevor jemand aufräumt. Ein Zollstock im Bild zeigt, wie groß Hebelspuren sind.
Aktenzeichen der Polizei
Die Nummer Ihrer Anzeige verbindet den Fall bei Polizei und Versicherer. Notieren Sie sie gleich, am besten im Handy.
Die Stehlgutliste
Die Liste der gestohlenen Sachen mit allem, was Sie über jedes Teil wissen: Hersteller, Typ, Gerätenummer, ungefähres Kaufdatum. Fällt Ihnen später noch etwas auf, ergänzen Sie die Liste bei beiden Stellen.
Kaufbelege und Fotos Ihrer Sachen
Quittungen, Kontoauszüge, Urlaubsfotos, auf denen der Schmuck zu sehen ist: Alles, was zeigt, dass Ihnen etwas gehört hat, hilft bei der Regulierung.
Die Rechnung des Schlüsseldienstes
Sie sollte jede Arbeit als eigenen Posten aufführen – etwa Notverschluss, neuer Zylinder, neu befestigtes Schließblech – mit Datum und Adresse. Daran erkennt der Versicherer den Zusammenhang mit dem Einbruch. Für fehlende Schlüssel nach dem Einbruch gibt es eine eigene Seite mit den nächsten Schritten.
Schriftwechsel mit Vermieter oder Hausverwaltung
Als Mieter informieren Sie auch den Vermieter, denn die Tür gehört zum Haus. Heben Sie E-Mails und Briefe auf, in denen geklärt wird, wer die Reparatur beauftragt und wer sie bezahlt.
Die Zeit danach
Heute sichern, danach stärker machen
Ein Einbruch hat zwei Zeitebenen: die Nacht danach und die Wochen danach.
Heute: die Tür wieder verschließen
Ist die Tür aufgehebelt oder der Zylinder zerstört, braucht die Wohnung zuerst einen sicheren Verschluss. Wie das abläuft und was zu einer sauberen Reparatur gehört, erklärt die Seite Notverschluss und Reparatur nach Einbruch.
Danach: Schwachstellen beheben
Wo der Täter angesetzt hat, zeigt die Tür selbst. Ein Querriegelschloss, ein Schutzbeschlag oder ein stabiles Schließblech schließen genau diese Lücke. Was sich lohnt, lesen Sie unter Einbruchschutz nachrüsten. Kostenlos und produktneutral berät dazu auch die Beratungsstelle Einbruchschutz der Polizei Berlin.
Weitere Hilfen zu Miete, Schließanlagen und seriösen Anbietern: alle Ratgeber auf einen Blick.
Häufige Fragen zur Hausratversicherung nach einem Einbruch
Zahlt die Hausratversicherung die kaputte Wohnungstür?
Oft ja. Nach den Musterbedingungen gehört die Reparatur von Einbruchschäden an der Wohnung zum Leistungsumfang – also an Wohnungstür, Schloss und Rahmen, selbst wenn der Täter gar nicht hineingekommen ist. Das gilt auch für Mieter. Wie hoch die Leistung ist und welche Grenzen gelten, steht in Ihren Versicherungsbedingungen. Informieren Sie trotzdem auch Ihren Vermieter.
Was ist eine Stehlgutliste, und wohin schicke ich sie?
Die Stehlgutliste ist Ihre Aufstellung aller gestohlenen Gegenstände, so genau beschrieben wie möglich. Sie schicken sie unverzüglich an die Polizei und an Ihren Versicherer. Für die Polizei zählen nur Dinge, die fehlen; beschädigte Sachen nennen Sie allein dem Versicherer. Entdecken Sie später noch einen Verlust, reichen Sie ihn bei beiden Stellen nach.
Zahlt die Versicherung auch, wenn das Fenster gekippt war?
Darauf sollten Sie sich nicht verlassen. Ein gekipptes Fenster gilt schnell als offene Lücke. Fehlen Spuren von Gewalt, liegt nach vielen Bedingungen kein Einbruchdiebstahl vor, und der Schutz kann entfallen. Wie Ihr eigener Vertrag diesen Fall regelt, steht in den Bedingungen. Schildern Sie dem Versicherer ehrlich, wie das Fenster stand, und fotografieren Sie jede Spur am Rahmen. Dasselbe gilt für eine nur angelehnte Tür.
Wie schnell muss ich den Einbruch der Versicherung melden?
Unverzüglich – so verlangen es die Versicherungsbedingungen. Gemeint ist: ohne vermeidbares Zögern, sobald Sie dazu in der Lage sind. Am besten melden Sie den Schaden, sobald die Polizei die Anzeige aufgenommen hat, und reichen Liste und Belege nach. Nennt Ihr Vertrag eine eigene Frist, gilt diese. Wer lange wartet, riskiert, dass der Versicherer die Leistung kürzt.
Darf ich die Tür reparieren lassen, bevor der Versicherer sie gesehen hat?
Einen Notverschluss dürfen und sollen Sie veranlassen, sobald die Polizei fertig ist – die Wohnung muss wieder zu. Mit der endgültigen Reparatur warten Sie besser, bis der Versicherer zugestimmt oder auf eine Besichtigung verzichtet hat. Fotografieren Sie den Schaden vorher gründlich und heben Sie ausgebaute Teile wie den alten Zylinder auf. So bleibt der Nachweis erhalten.
Für die Versicherung: Bitten Sie um eine Rechnung, auf der jede reparierte Stelle einzeln steht.